La UIA reúne a economistas para debatir la crisis industrial y el modelo de Milei
La Unión Industrial Argentina (UIA) relanzó su Consejo Académico y convocó a un grupo de economistas de distintas corrientes para discutir el rumbo de la economía y aportar propuestas para el desarrollo productivo, en un escenario marcado por la caída de la actividad fabril, el avance de las importaciones y las diferencias con el gobierno de Milei sobre las condiciones en las que debe abrirse la economía. La iniciativa se conoce a pocos días de la Conferencia Industrial anual, prevista para el 5 de noviembre, y expone la preocupación de la dirigencia empresaria por un esquema que combina desregulación, competencia externa y dificultades para recuperar los niveles de producción.
La convocatoria tiene lugar mientras la entidad negocia con el Gobierno medidas para mejorar la competitividad de las empresas locales y reclama que los beneficios previstos en el Régimen de Incentivo para Grandes Inversiones (RIGI) se extiendan a otros sectores industriales. La discusión no se limita a los incentivos fiscales: también comprende el tipo de cambio, la carga tributaria, el costo del financiamiento y la capacidad de las empresas argentinas para competir con productos importados, especialmente los provenientes de China.
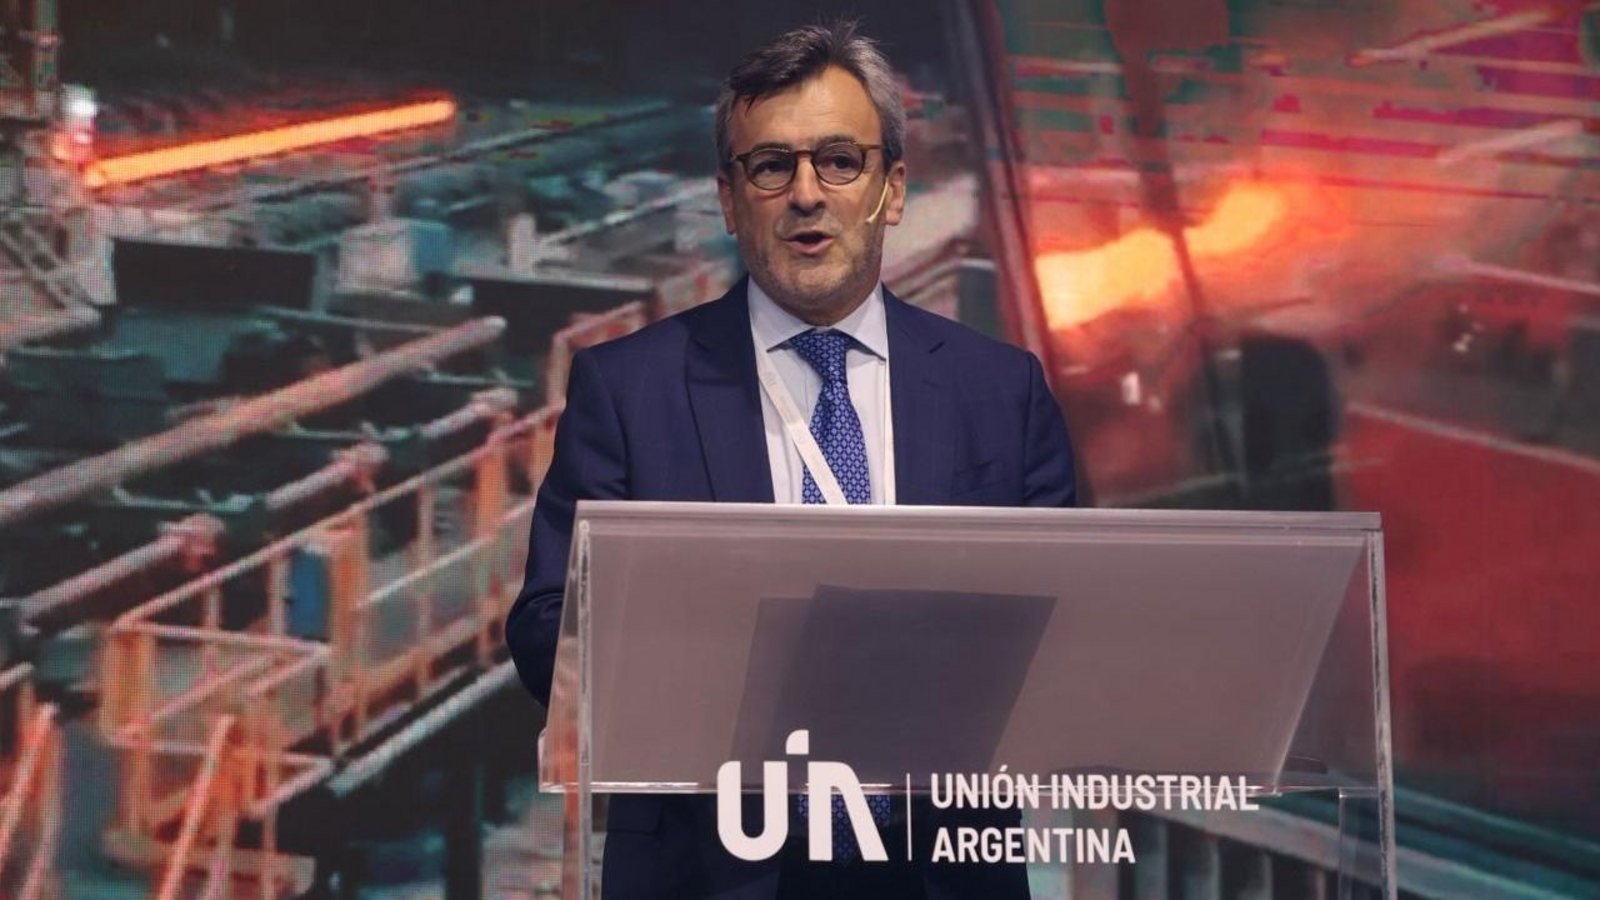
En ese contexto, el presidente de la UIA, Martín Rappallini, impulsó la conformación de un espacio de trabajo que estará coordinado por Federico Poli, con el objetivo de reunir periódicamente a especialistas con diagnósticos y propuestas diferentes. La iniciativa busca incorporar una mirada industrial al debate macroeconómico, en momentos en que los indicadores del sector muestran que la recuperación sigue sin consolidarse y que numerosas ramas manufactureras permanecen por debajo de sus registros históricos.
Un consejo para discutir el rumbo
El primer encuentro se realizó en la sede de la entidad fabril, durante un almuerzo del que participaron Ricardo Delgado, de Analytica; Marina Dal Poggetto, de Eco Go; Eduardo Levy Yeyati, de la Universidad Torcuato Di Tella; Andrés López, del Instituto Interdisciplinario de Economía Política de la UBA; Carlos Pérez, de Fundación Capital, y Rodolfo Santángelo, de Macroviews.
También integrarán el Consejo Académico Ricardo Carciofi, de CIPPEC; Juan Carlos Hallak, de la Universidad de Buenos Aires; Matías Kulfas, de la Universidad Nacional de San Martín; Fernando Navajas, de FIEL, y Martín Rapetti, de Equilibra. La composición reúne trayectorias y perspectivas distintas, aunque el punto de partida compartido es la necesidad de discutir las condiciones macroeconómicas en las que se desenvuelve la producción industrial.”La intención es reunirse una vez por mes y tener economistas con distintas miradas de mediano y largo plazo sobre la economía argentina”, explicó Rappallini durante el encuentro.
Uno de los objetivos planteados es que el espacio contribuya a elaborar diagnósticos y propuestas que permitan evaluar las consecuencias del programa económico sobre la estructura productiva. La discusión incluye diferencias sobre la política cambiaria y el ritmo de la apertura comercial, pero también la preocupación por la combinación de importaciones crecientes, demanda interna debilitada y costos locales que, según la dirigencia industrial, dificultan la competencia.
En la reunión, dos de los ejes principales fueron el impacto del RIGI y las consecuencias de la entrada de productos provenientes de China. La UIA sostiene que los incentivos establecidos para grandes inversiones deberían alcanzar a más actividades manufactureras, dado que los beneficios fiscales y cambiarios otorgados a determinados proyectos no necesariamente se traducen en mejores condiciones para el conjunto de las empresas.
La propuesta de extender ese esquema a la industria responde, además, a una discusión de fondo sobre el tratamiento que reciben los distintos sectores de la economía. Mientras el gobierno libertario presenta la apertura y la desregulación como herramientas para mejorar la productividad, los industriales advierten que la transición puede profundizar las diferencias entre empresas que cuentan con ventajas fiscales o capacidad financiera para competir internacionalmente y aquellas que producen para el mercado interno.
El debate también involucra el tipo de cambio que, en la visión de los popes fabriles, profundiza su atraso.Un dólar que evoluciona por debajo de los costos internos puede encarecer la producción local en términos relativos y abaratar las importaciones, especialmente cuando las empresas argentinas deben afrontar impuestos, financiamiento costoso y otros componentes del denominado costo argentino. En ese escenario, la reducción de aranceles puede traducirse en una mayor presión competitiva antes de que las firmas locales hayan logrado mejorar su estructura de costos.
Los reclamos de la entidad tienen como telón de fondo un desempeño industrial que continúa mostrando dificultades. De acuerdo con el último informe del Centro de Estudios de la UIA, la producción manufacturera registró en septiembre una caída del 0,2% respecto de agosto en la medición desestacionalizada y una contracción interanual del 3,4%. Con ese resultado, la actividad acumuló una baja del 2,8% durante los primeros nueve meses del año frente al mismo período anterior y permaneció un 11% por debajo de los niveles de 2022 y 2023.
Los datos muestran que las variaciones positivas registradas en algunas ramas o meses no alcanzan para revertir el deterioro acumulado, mientras que la comparación con períodos de actividad deprimida puede ofrecer una imagen más favorable que la evolución efectiva de la producción.El relevamiento del Centro de Estudios de la UIA, coordinado por Francisco Abramovich, combina indicadores de consumo de energía eléctrica, demanda de insumos industriales y consultas a referentes del sector privado.
De los 16 sectores contemplados en el indicador de la entidad, 11 registraron retrocesos interanuales. Entre las contracciones más pronunciadas se ubicaron los equipos eléctricos, con una baja del 26%, y la fabricación de maquinaria y equipo, que retrocedió un 24%, principalmente por la menor producción de maquinaria agrícola.También se observaron caídas en actividades vinculadas con el consumo masivo y los insumos industriales. La producción de prendas de vestir, cuero y calzado disminuyó un 15% interanual; los productos de metal, un 10%; y la industria textil, un 9%. Estos resultados reflejan las dificultades de sectores expuestos tanto a la evolución de la demanda interna como a la competencia de bienes importados.
Si bien en la comparación mensual crecieron 10 de los 16 sectores relevados, ese movimiento debe interpretarse teniendo en cuenta la baja base de comparación de los meses anteriores. La recuperación de una parte de la producción después de una contracción pronunciada no implica, por sí misma, que se haya alcanzado una tendencia sostenida de crecimiento.